Wirtschaft, Arbeit & Gerechtigkeit · Schaubildreihe
Was steht in der Bilanz – und was bleibt unsichtbar?
Zusätzliche Stimmen werden vom eigenen Website-Server bereitgestellt, sobald sie dort installiert sind.
Der Philosoph und Wissenschaftsautor Oliver Schlaudt stellt eine ungewohnte Frage: Kann die doppelte Buchführung erklären, warum Unternehmen Finanzkapital systematisch schützen, während Schäden an Mensch und Natur oft nur teilweise in den Geschäftszahlen erscheinen? Jacques Richard deutet die Buchführung als eine Art „unsichtbare Verfassung“ des Kapitalismus und schlägt vor, ökologische und soziale Erhaltungspflichten ähnlich ernst zu nehmen wie finanzielle.
Die Schaubildreihe prüft diese These, ohne sie als bewiesene Tatsache auszugeben. Die doppelte Buchführung ist ein historisches Instrument, aber kein alleiniger Beweis dafür, dass ein grüner Kapitalismus unmöglich wäre. Rechnungslegungsregeln, Eigentumsformen, Umweltrecht, Haftung und politische Entscheidungen wirken zusammen. Auch die Aussage, Wachstum sei dem Kapitalismus zwingend eingeschrieben, bleibt umstritten.
Wichtig ist die begriffliche Trennung: In einer Bilanz umfasst die Passivseite Eigenkapital und Verbindlichkeiten. Eigenkapital ist nach IFRS nicht einfach eine gewöhnliche Schuld. Ebenso werden Menschen nicht als Vermögensgegenstände eines Unternehmens bilanziert. „Ökologischer Bankrott“ bezeichnet bei Richard einen Vorschlag, keine allgemeine Rechtsform der Insolvenz.
Erklärung zu Bild 1
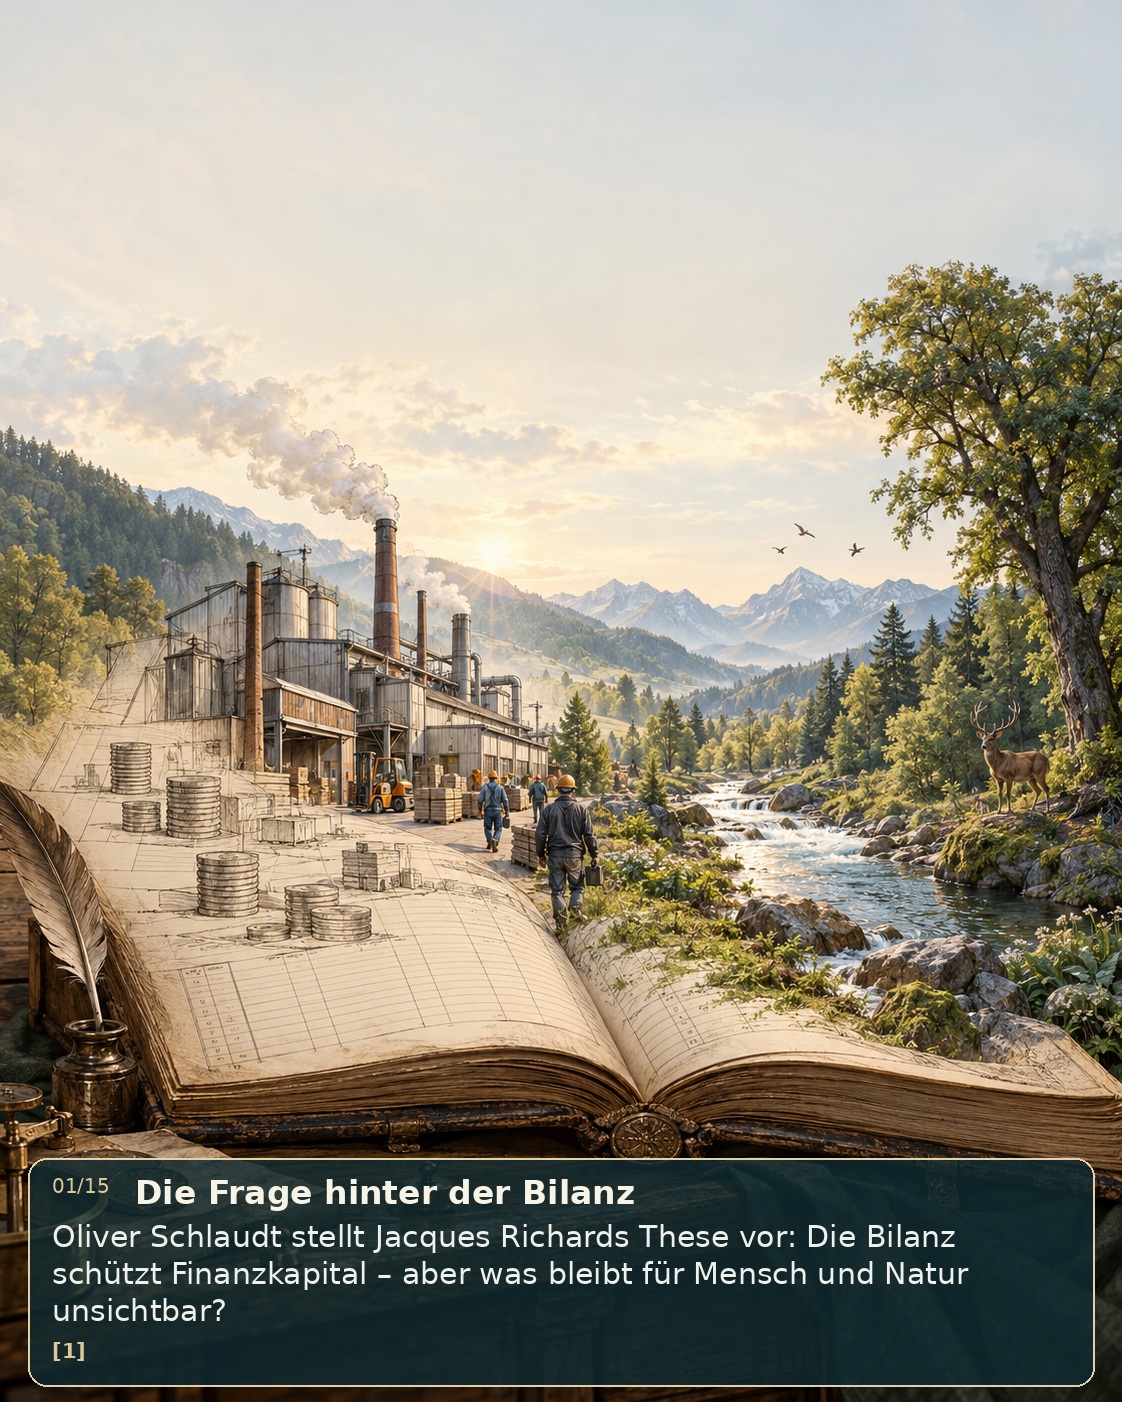
Autor und Bildtext: Oliver Schlaudt ist Philosoph und Wissenschaftsautor. In seinem Essay stellt er die These des Ökonomen Jacques Richard vor: Die Bilanz schützt Finanzkapital besonders systematisch, während soziale und ökologische Folgen oft nur teilweise erfasst werden. Die Reihe prüft diese Deutung und zeigt, was die Buchführung erklären kann – und was nicht.
Bildmotiv: Ein geöffnetes Geschäftsbuch geht fließend in eine heutige Fabriklandschaft mit Beschäftigten, Fluss und Wald über. Im selben Hybridstil über das ganze Motiv.
Überschrift im Bild: „Die Frage hinter der Bilanz“
Erklärung im Bild: „Oliver Schlaudt stellt Jacques Richards These vor: Die Bilanz schützt Finanzkapital – aber was bleibt für Mensch und Natur unsichtbar?“ [1]
Quelle: [1]
Erklärung zu Bild 2
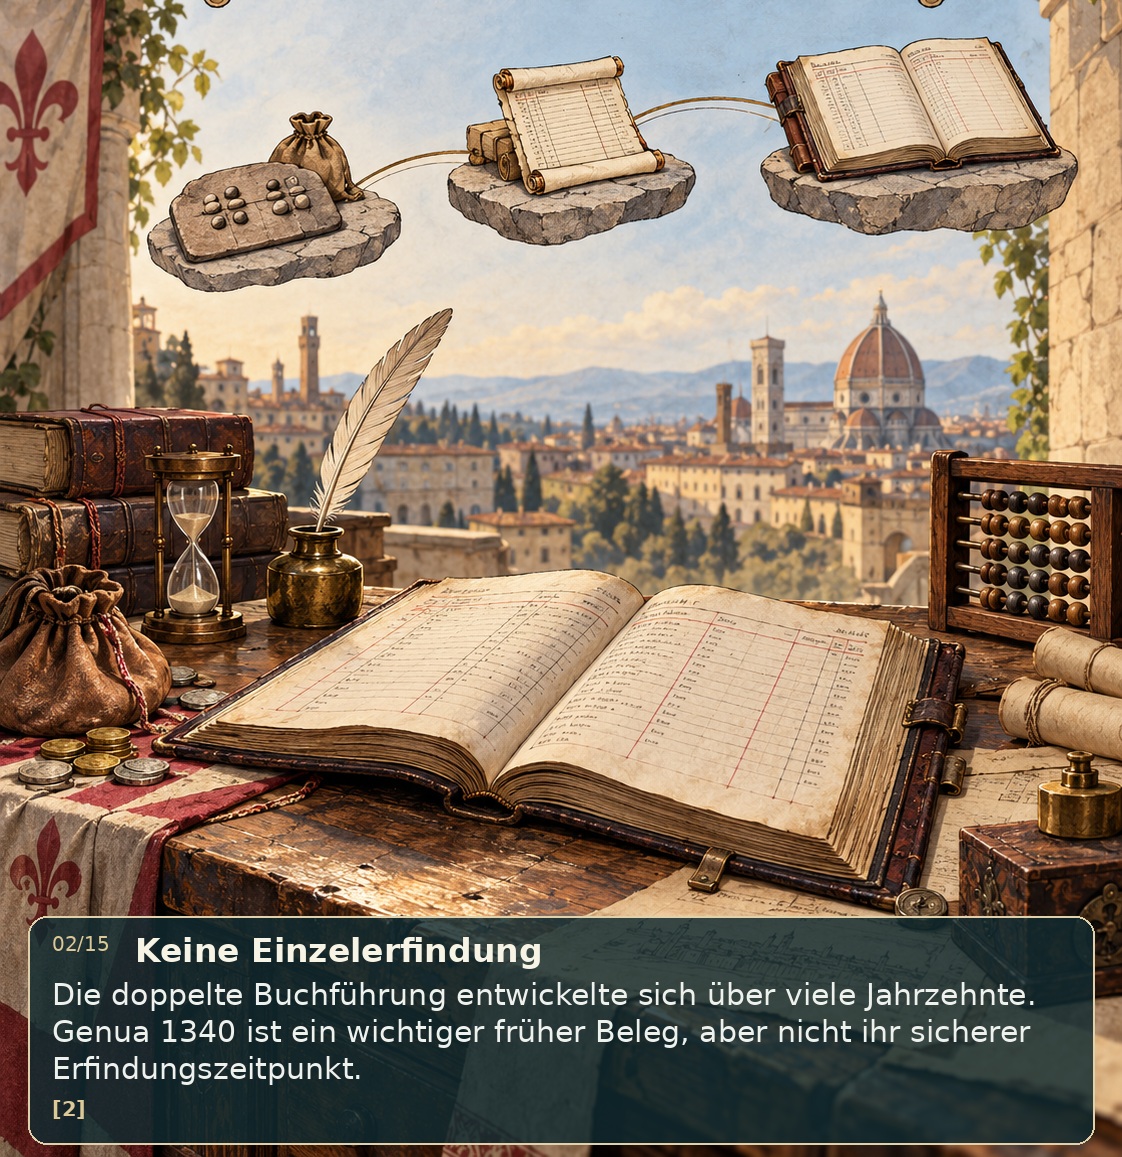
Bildtext: Die doppelte Buchführung entwickelte sich schrittweise. Historische Forschung diskutiert frühe Belege aus dem späten 13. Jahrhundert; die Genueser Stadtbücher von 1340 sind ein bekanntes, gut dokumentiertes Beispiel. Luca Pacioli beschrieb das Verfahren 1494, gilt aber nicht als sein Erfinder. Die Jahreszahl 1340 ist daher ein wichtiger Belegpunkt, kein sicherer Geburtstag der Methode.
Bildmotiv: Mittelalterliches Kontor mit Buchseiten und einer kleinen Zeitleiste 1290er – 1340 – 1494.
Überschrift im Bild: „Keine Einzelerfindung“
Erklärung im Bild: „Die doppelte Buchführung entwickelte sich über viele Jahrzehnte. Genua 1340 ist ein wichtiger früher Beleg, aber nicht ihr sicherer Erfindungszeitpunkt.“ [2]
Quelle: [2]
Erklärung zu Bild 3
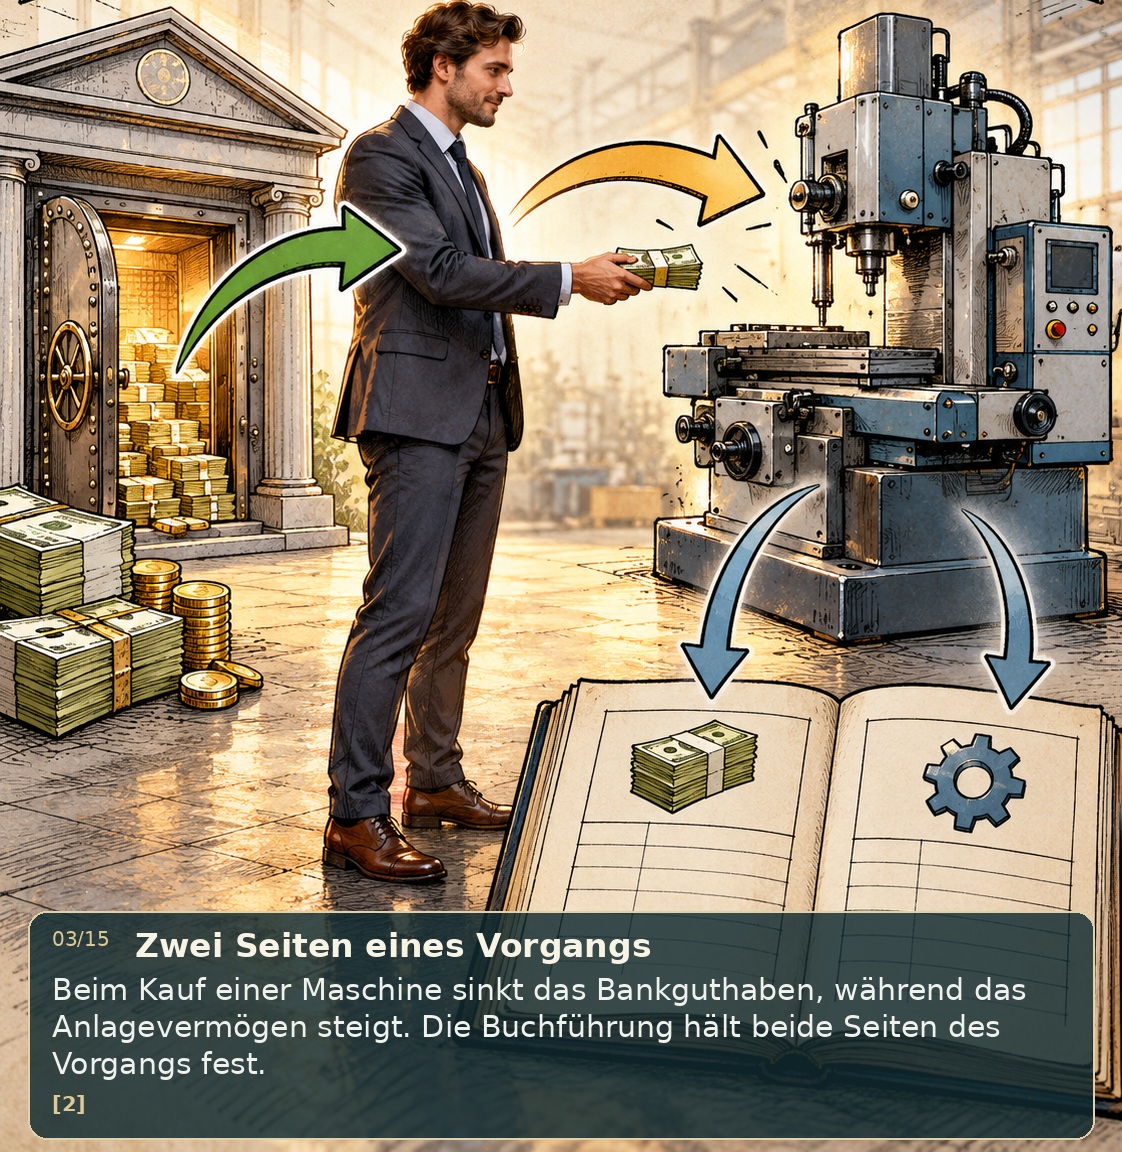
Bildtext: Bei der doppelten Buchführung werden Geschäftsvorfälle in zusammenhängenden Konten erfasst. Kauft ein Betrieb eine Maschine, verändern sich etwa Bankguthaben und Anlagevermögen. Die zwei Seiten der Rechnung dienen dazu, Vorgänge systematisch und rechnerisch ausgeglichen abzubilden. Diese Technik allein sagt noch nicht, welches gesellschaftliche Ziel ein Unternehmen verfolgen soll.
Bildmotiv: Eine Maschine, bezahlt aus einem Bankkonto, wird als Anlagenwert in ein schlichtes Kontenbild übertragen.
Überschrift im Bild: „Zwei Seiten eines Vorgangs“
Erklärung im Bild: „Beim Kauf einer Maschine sinkt das Bankguthaben, während das Anlagevermögen steigt. Die Buchführung hält beide Seiten des Vorgangs fest.“ [2]
Quelle: [2]
Erklärung zu Bild 4
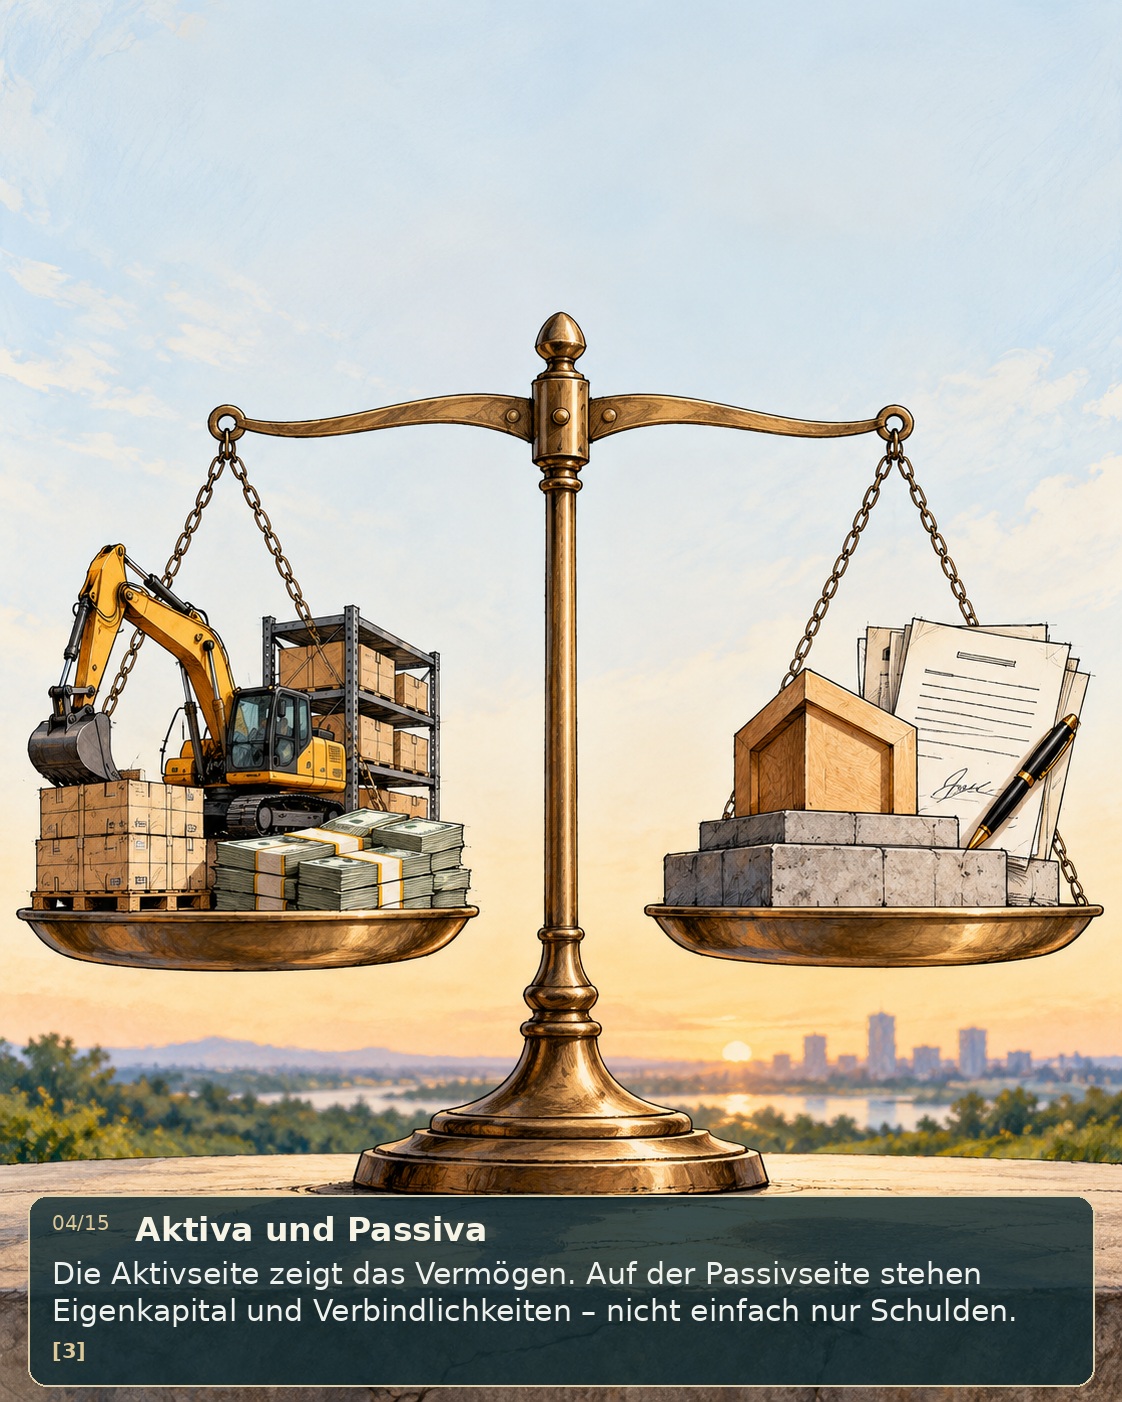
Bildtext: Die Aktivseite zeigt Vermögenswerte; die Passivseite erklärt deren Finanzierung. Auf der Passivseite stehen Eigenkapital und Verbindlichkeiten. Im IFRS-Rahmen ist Eigenkapital der verbleibende Anteil am Vermögen nach Abzug der Verbindlichkeiten. Richards Rede von Kapital als „Schuld“ ist deshalb als theoretische Deutung zu kennzeichnen, nicht als allgemeine technische Definition.
Bildmotiv: Zwei klar beschriftete Spalten: „Vermögen“ und „Eigenkapital + Verbindlichkeiten“.
Überschrift im Bild: „Aktiva und Passiva“
Erklärung im Bild: „Die Aktivseite zeigt das Vermögen. Auf der Passivseite stehen Eigenkapital und Verbindlichkeiten – nicht einfach nur Schulden.“ [3]
Quelle: [3]
Erklärung zu Bild 5
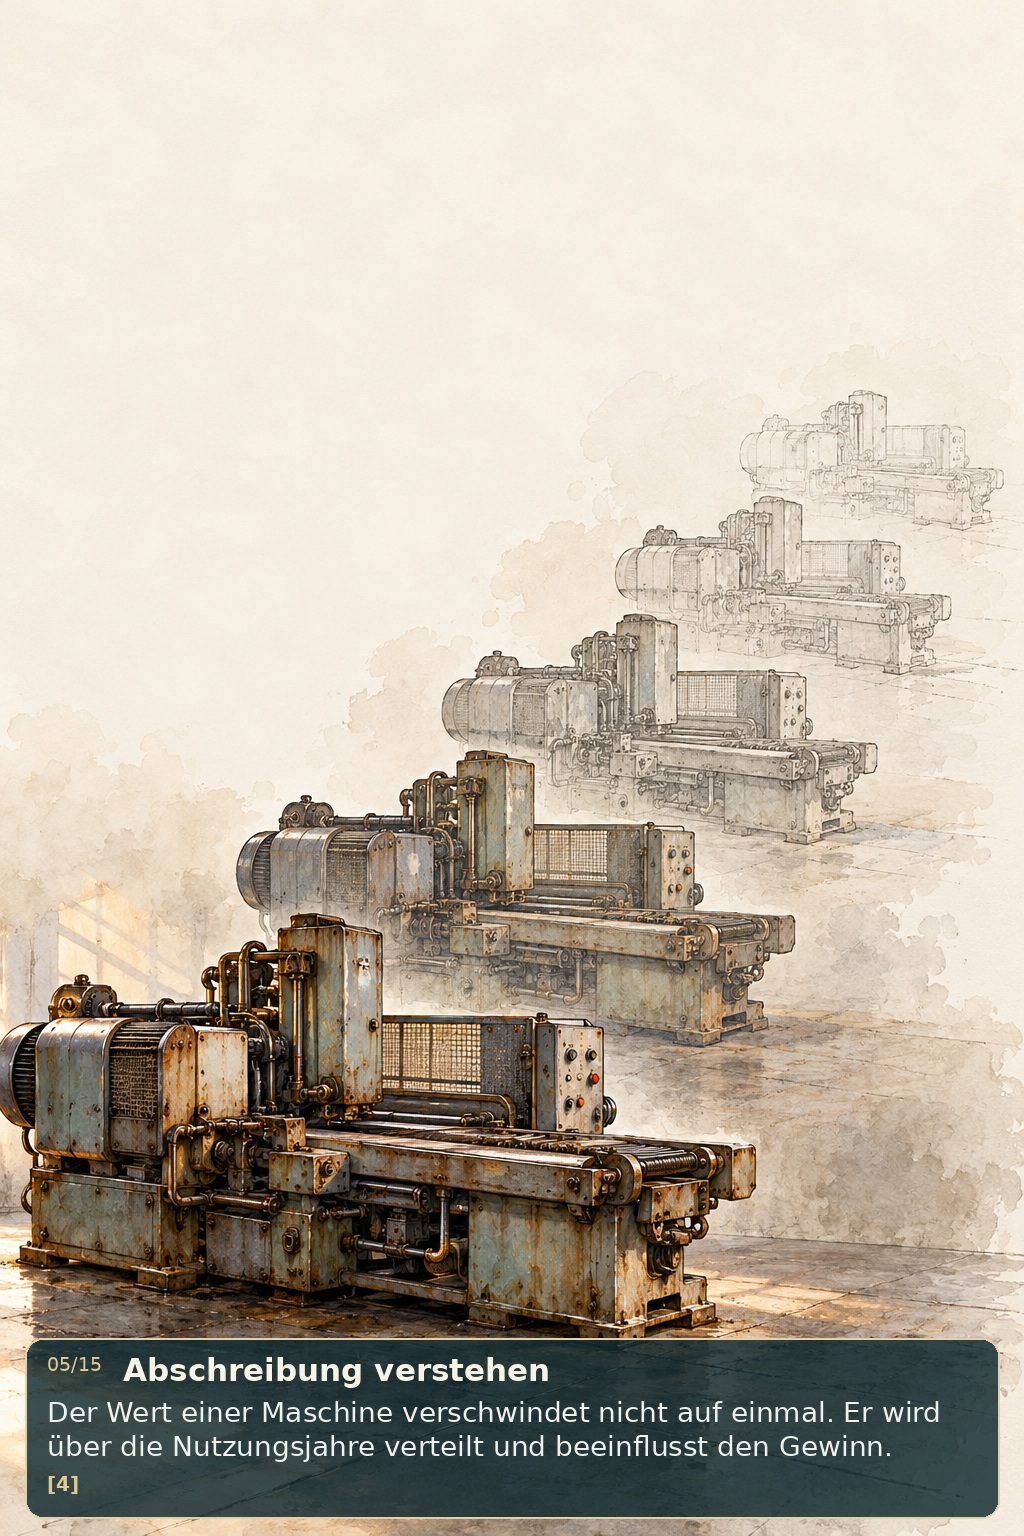
Bildtext: Bei abnutzbarem Anlagevermögen verlangt das HGB grundsätzlich planmäßige Abschreibungen. Damit werden Anschaffungs- oder Herstellungskosten über die voraussichtliche Nutzungsdauer verteilt. Abschreibungen sind eine Position der Gewinn- und Verlustrechnung. Der Jahresüberschuss ergibt sich aber erst aus der gesamten Rechnung mit weiteren Erträgen, Aufwendungen und Steuern.
Bildmotiv: Eine Maschine über mehrere Nutzungsjahre; ihr Buchwert sinkt stufenweise.
Überschrift im Bild: „Abschreibung verstehen“
Erklärung im Bild: „Der Wert einer Maschine verschwindet nicht auf einmal. Er wird über die Nutzungsjahre verteilt und beeinflusst den Gewinn.“ [4]
Quelle: [4]
Erklärung zu Bild 6
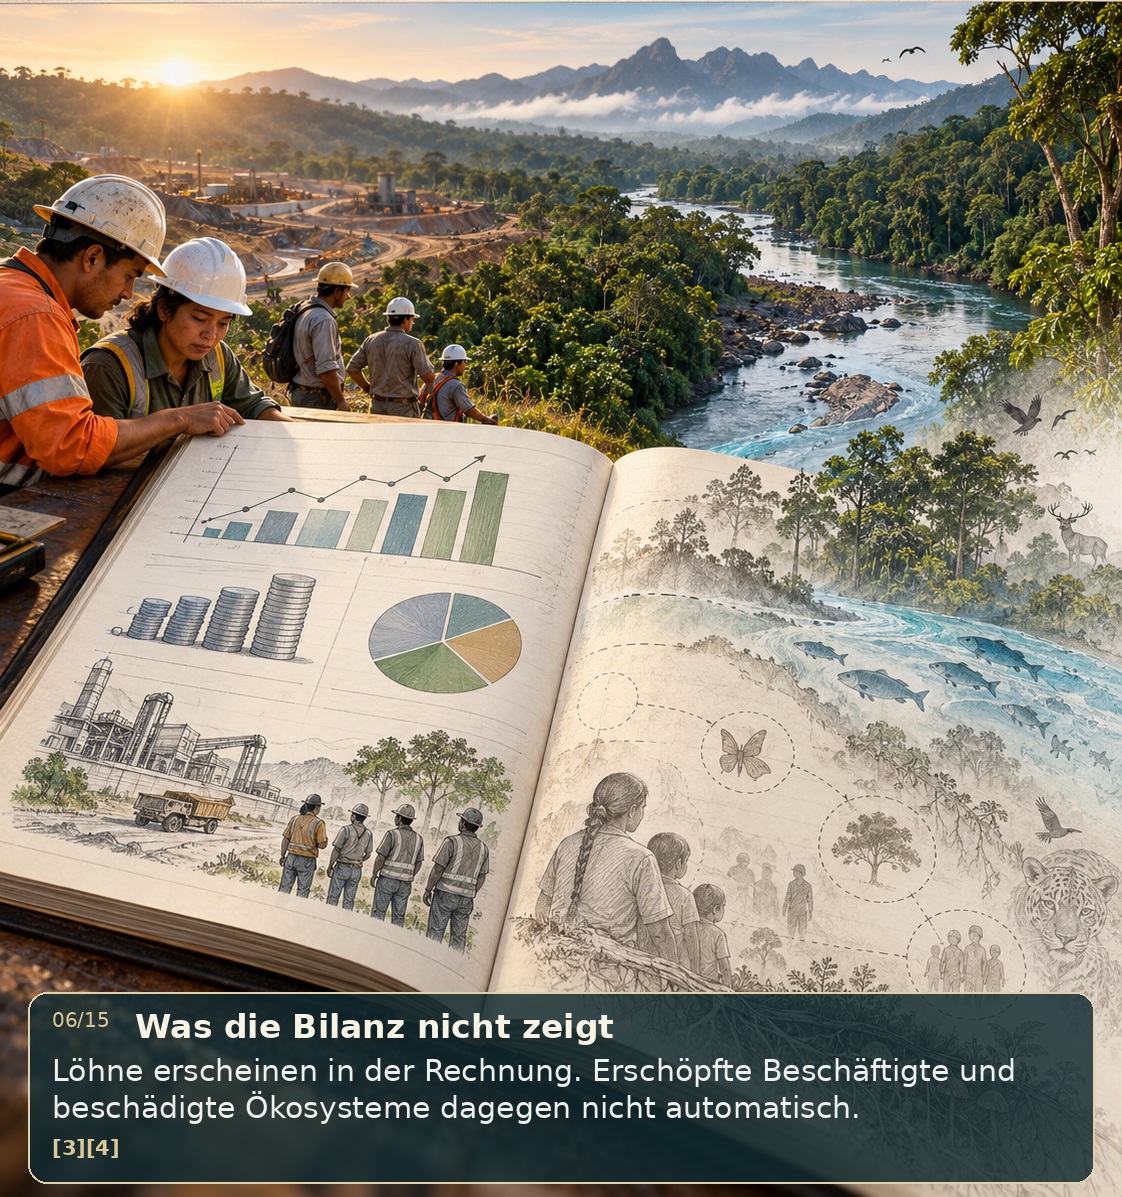
Bildtext: Beschäftigte sind keine Vermögensgegenstände des Unternehmens. Löhne und Personalaufwendungen werden bilanziell erfasst; Belastungen durch schlechte Arbeitsbedingungen können darüber hinausgehen. Auch Natur erscheint nicht automatisch als Unternehmensvermögen oder als vollständig erfasste Verpflichtung. Ob Umweltfolgen zu Unternehmenskosten werden, hängt unter anderem von Recht, Haftung, Verträgen und Preisen ab.
Bildmotiv: Beschäftigte, Fluss und Wald neben einer Bilanz; einige Wirkungen sind sichtbar, andere als offene Verbindung markiert.
Überschrift im Bild: „Was die Bilanz nicht zeigt“
Erklärung im Bild: „Löhne erscheinen in der Rechnung. Erschöpfte Beschäftigte und beschädigte Ökosysteme dagegen nicht automatisch.“ [3][4]
Quelle: [3][4]
Erklärung zu Bild 7
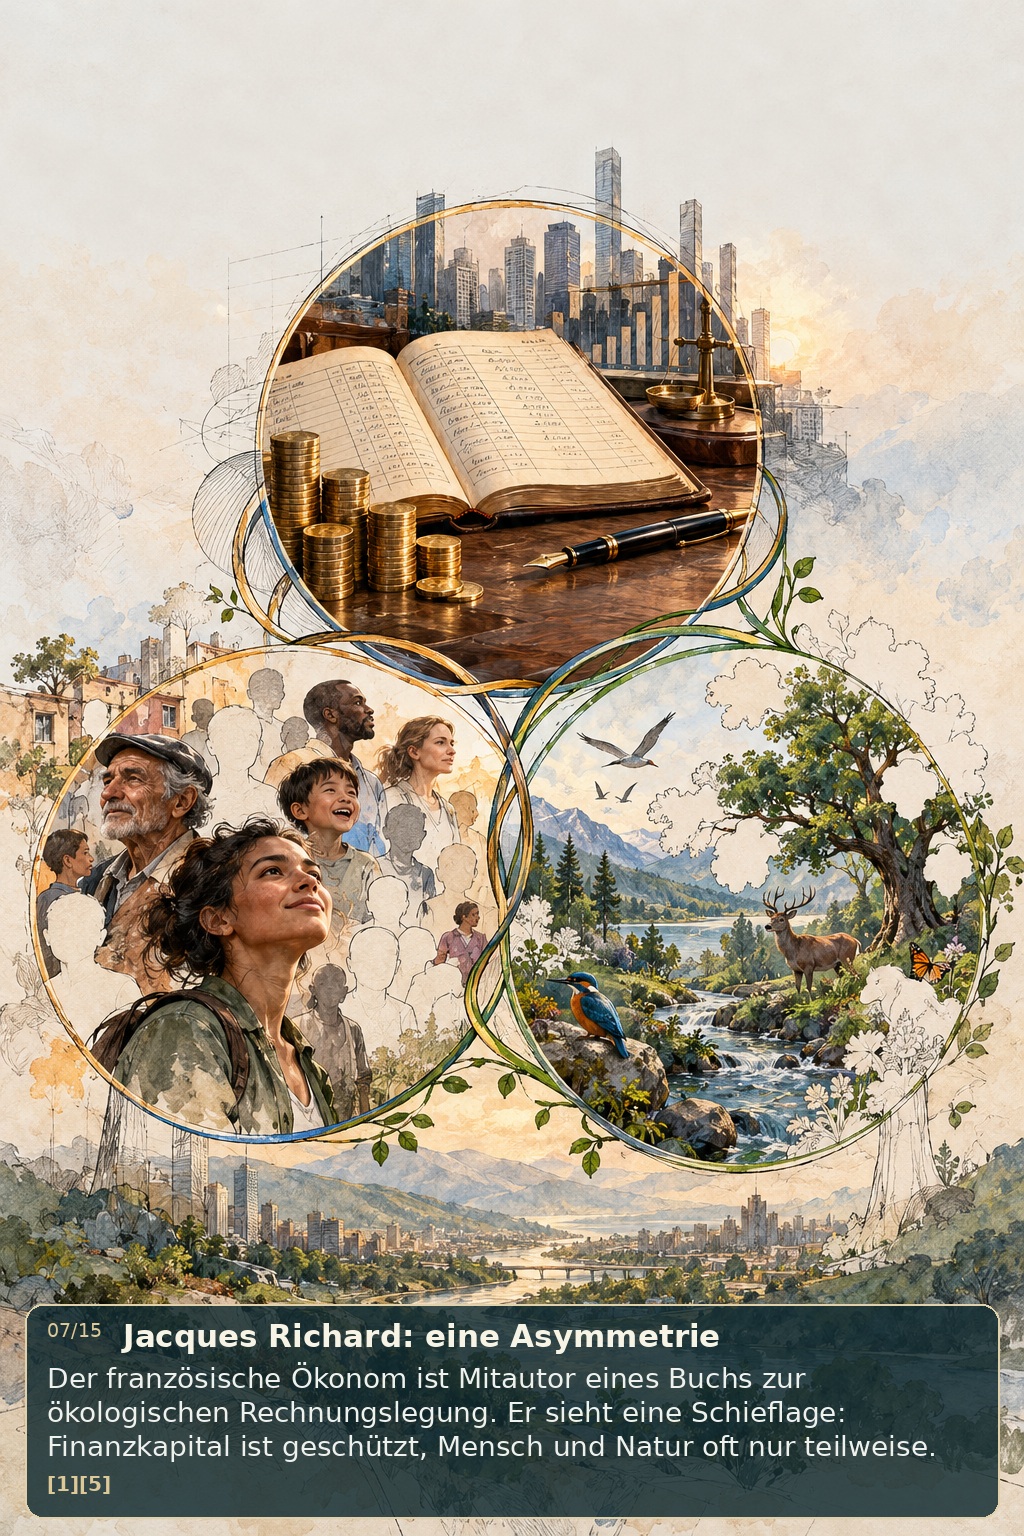
Bildtext: Jacques Richard ist Ökonom und Mitautor des Buchs Economics, Accounting and the True Nature of Capitalism. Gemeinsam mit Alexandre Rambaud entwickelt er Ansätze ökologischer Rechnungslegung. Richard argumentiert, die Finanzrechnung sichere Finanzkapital besonders systematisch, während soziale und ökologische Erhaltung nicht gleichrangig behandelt werde. Das ist seine kritische Interpretation – kein Beweis, dass Unternehmen Natur und Menschen grundsätzlich gleichgültig sein müssen.
Bildmotiv: Drei verbundene Kreise „Finanz“, „Mensch“, „Natur“; einer ist präzise verbucht, zwei teilweise erfasst.
Überschrift im Bild: „Jacques Richard: eine Asymmetrie“
Erklärung im Bild: „Der französische Ökonom ist Mitautor eines Buchs zur ökologischen Rechnungslegung. Er sieht eine Schieflage: Finanzkapital ist geschützt, Mensch und Natur oft nur teilweise.“ [1][5]
Quelle: [5]
Erklärung zu Bild 8
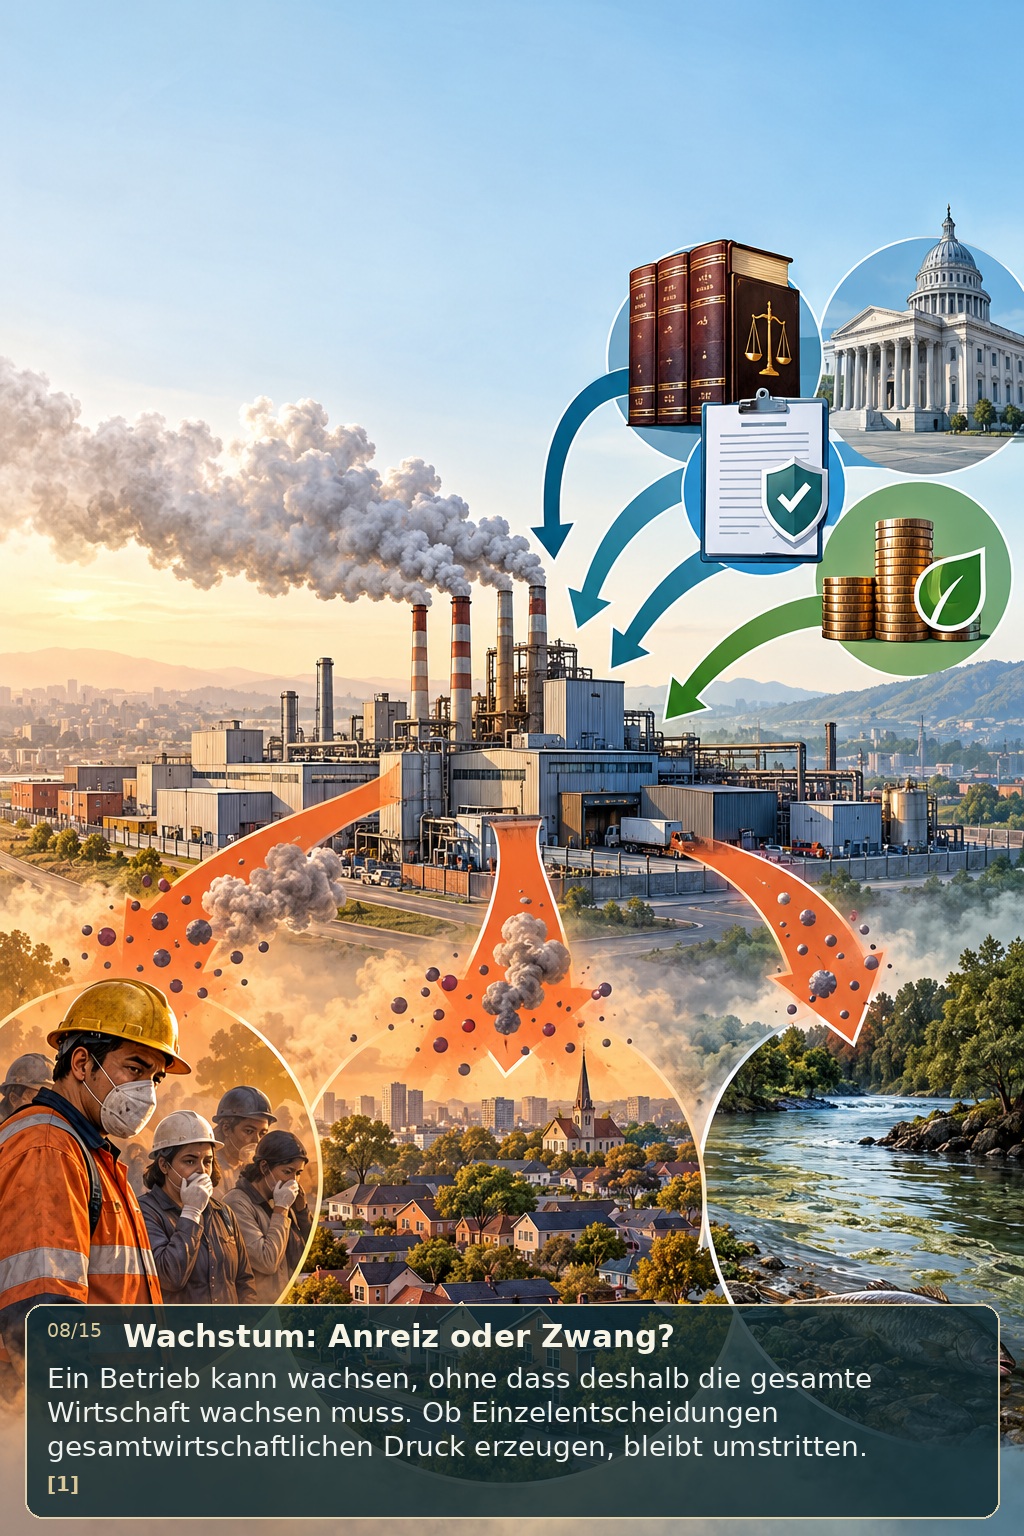
Bildtext: Unternehmen können Gewinne anstreben und Kapital reinvestieren. Daraus folgt nicht automatisch, dass jedes Unternehmen wachsen muss oder dass die gesamte Volkswirtschaft zwingend immer weiter wachsen muss. Der Essay benennt selbst, dass ein struktureller Wachstumszwang und seine Ursachen umstritten sind. Die Reihe trennt deshalb Unternehmensanreize von gesamtwirtschaftlichen Ergebnissen.
Bildmotiv: Ein einzelner Betrieb und eine größere Volkswirtschaft als zwei Ebenen; Wachstumspfeile sind als mögliche, nicht zwangsläufige Entwicklung dargestellt.
Überschrift im Bild: „Wachstum: Anreiz oder Zwang?“
Erklärung im Bild: „Ein Betrieb kann wachsen, ohne dass deshalb die gesamte Wirtschaft wachsen muss. Ob Einzelentscheidungen gesamtwirtschaftlichen Druck erzeugen, bleibt umstritten.“ [1]
Quelle: [1]
Erklärung zu Bild 9
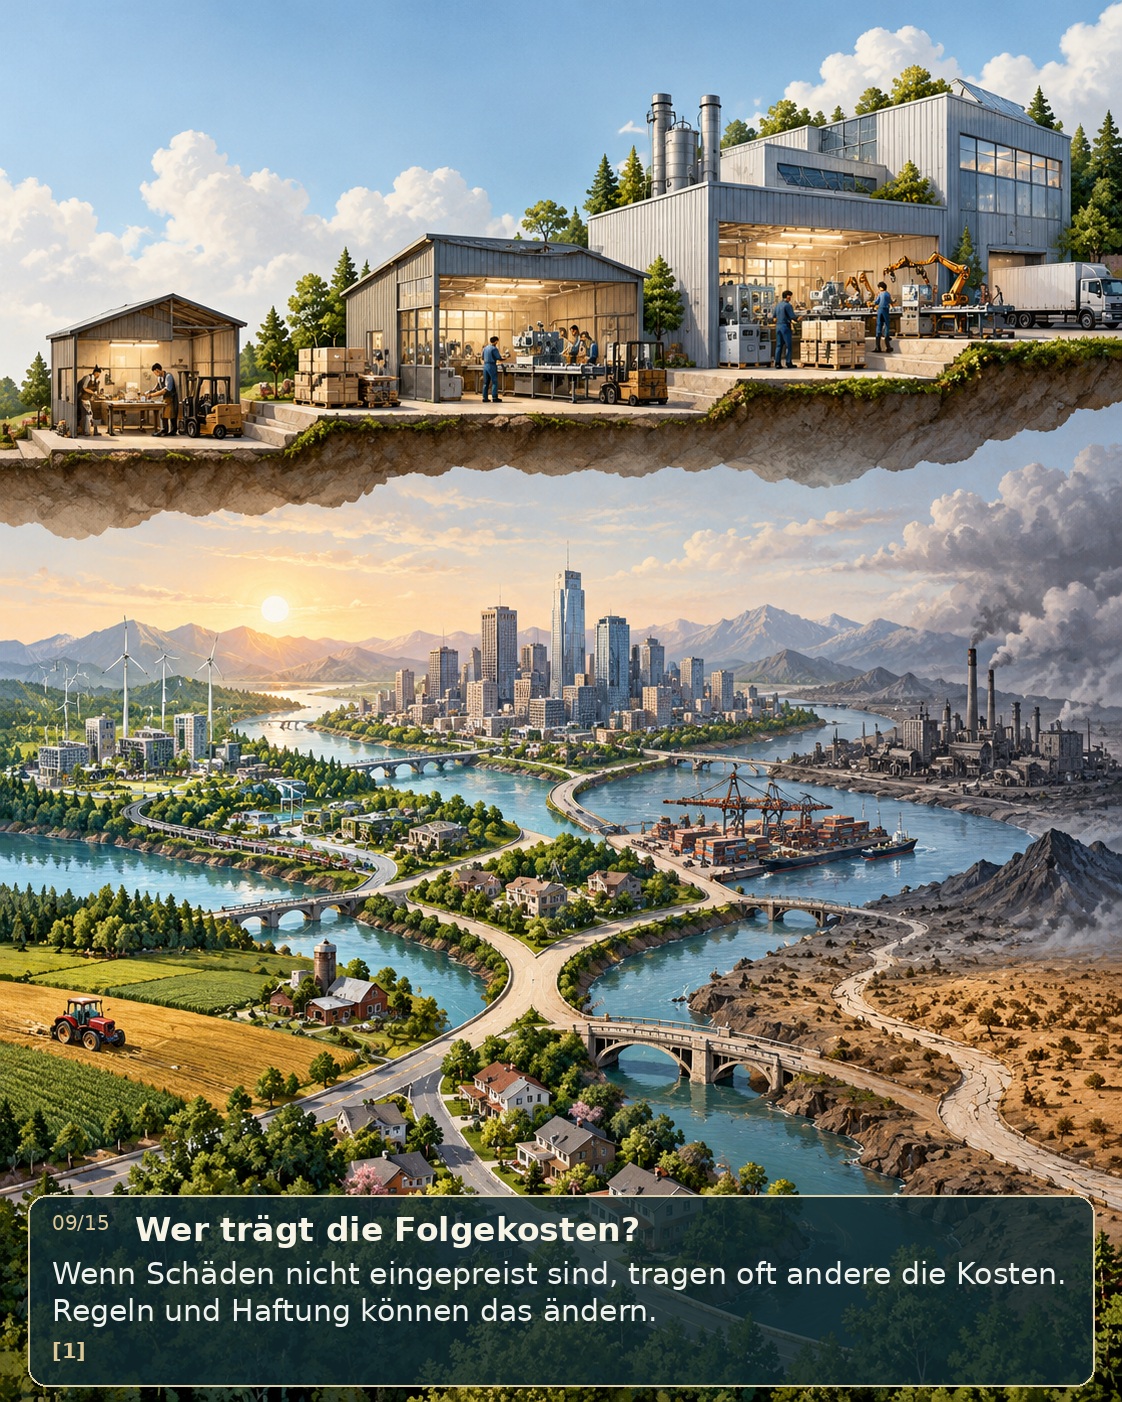
Bildtext: Werden Umwelt- oder Sozialfolgen nicht dem Verursacher zugerechnet, können sie auf Beschäftigte, Allgemeinheit oder Natur verlagert werden. Das schafft einen möglichen Kostenvorteil. Der Anreiz ist jedoch nicht unveränderlich: Umweltauflagen, Haftung, Steuern, Tarifverträge und wirksame Preise können Kosten zurück ins Unternehmen holen. Wie gut das gelingt, hängt von Gestaltung und Durchsetzung ab.
Bildmotiv: Eine Fabrik mit Kostenpfeilen, die teils bei der Firma bleiben und teils zu Gesellschaft und Natur abfließen; daneben Regulierungshebel.
Überschrift im Bild: „Wer trägt die Folgekosten?“
Erklärung im Bild: „Wenn Schäden nicht eingepreist sind, tragen oft andere die Kosten. Regeln und Haftung können das ändern.“ [1]
Quelle: [6]
Erklärung zu Bild 10
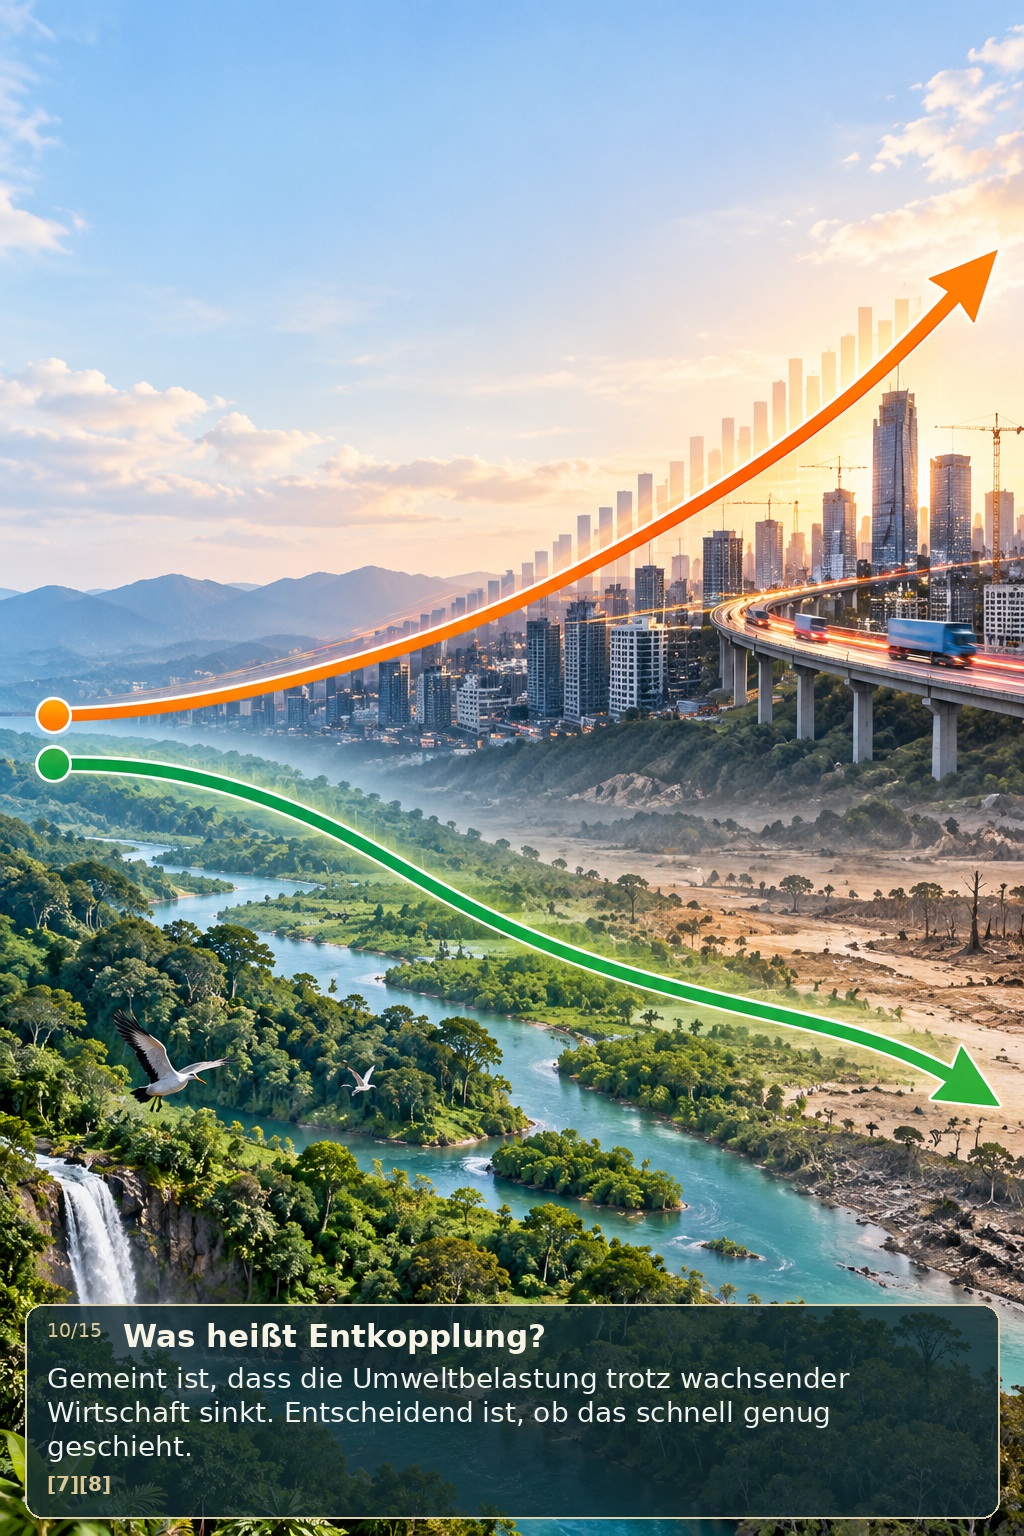
Bildtext: Relative Entkopplung bedeutet, dass Umweltbelastungen langsamer steigen als die Wirtschaftsleistung. Absolute Entkopplung bedeutet, dass die Belastung sinkt, obwohl die Wirtschaftsleistung wächst. Eine Studie zu elf Ländern mit hohem Einkommen kommt zu dem Ergebnis, dass beobachtete CO₂-Minderungen weit unter den dort untersuchten Paris-kompatiblen Raten lagen. Das belegt ein bisheriges Tempo-Problem, nicht die prinzipielle Unmöglichkeit jeder künftigen Entkopplung.
Bildmotiv: Zwei getrennte Kurven: Wirtschaftsleistung und Treibhausgasemissionen; darunter ein Hinweis „Tempo entscheidend“.
Überschrift im Bild: „Was heißt Entkopplung?“
Erklärung im Bild: „Gemeint ist, dass die Umweltbelastung trotz wachsender Wirtschaft sinkt. Entscheidend ist, ob das schnell genug geschieht.“ [7][8]
Quelle: [7][8]
Erklärung zu Bild 11
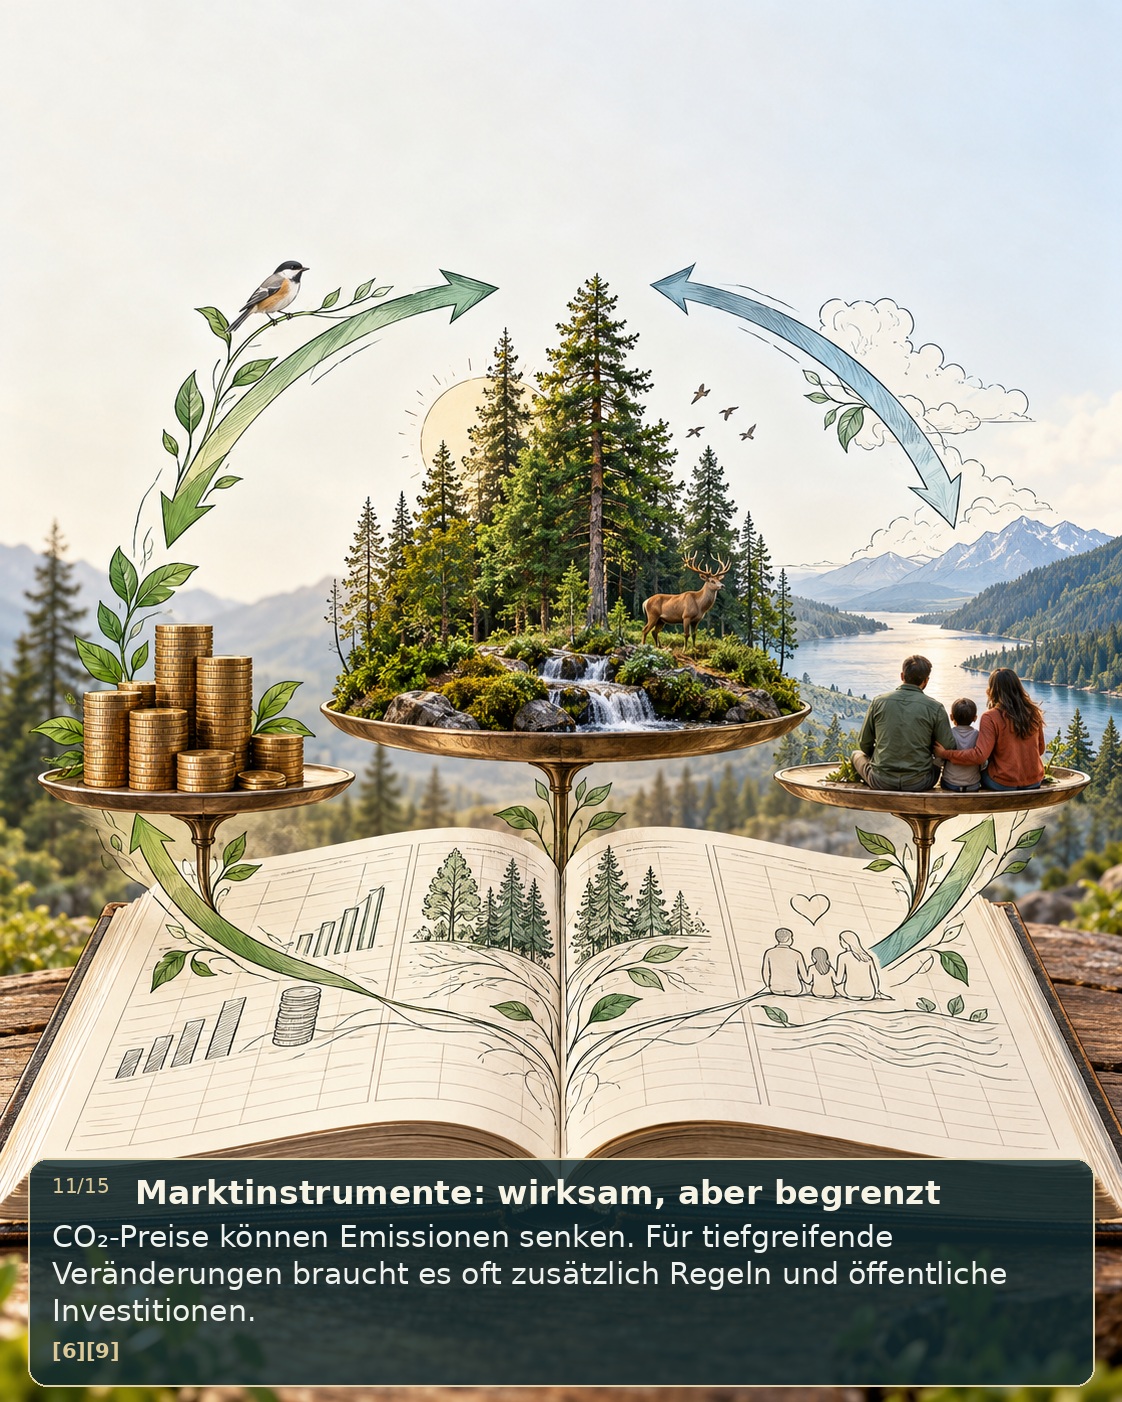
Bildtext: Der IPCC bewertet ökonomische Instrumente und CO₂-Bepreisung als wirksam für bestimmte Emissionsminderungen. Zugleich reichen Preise allein häufig nicht aus, um teure oder infrastrukturelle Veränderungen anzustoßen. Regulierung, öffentliche Investitionen, Standards und soziale Ausgleichsmaßnahmen können ergänzend nötig sein. Daher ist „Emissionshandel wirkt gar nicht“ ebenso pauschal wie „der Markt löst das Problem allein“.
Bildmotiv: Ein Werkzeugkasten mit CO₂-Preis, Standards, öffentlicher Investition und sozialem Ausgleich.
Überschrift im Bild: „Marktinstrumente: wirksam, aber begrenzt“
Erklärung im Bild: „CO₂-Preise können Emissionen senken. Für tiefgreifende Veränderungen braucht es oft zusätzlich Regeln und öffentliche Investitionen.“ [6][9]
Quelle: [6][9]
Erklärung zu Bild 12
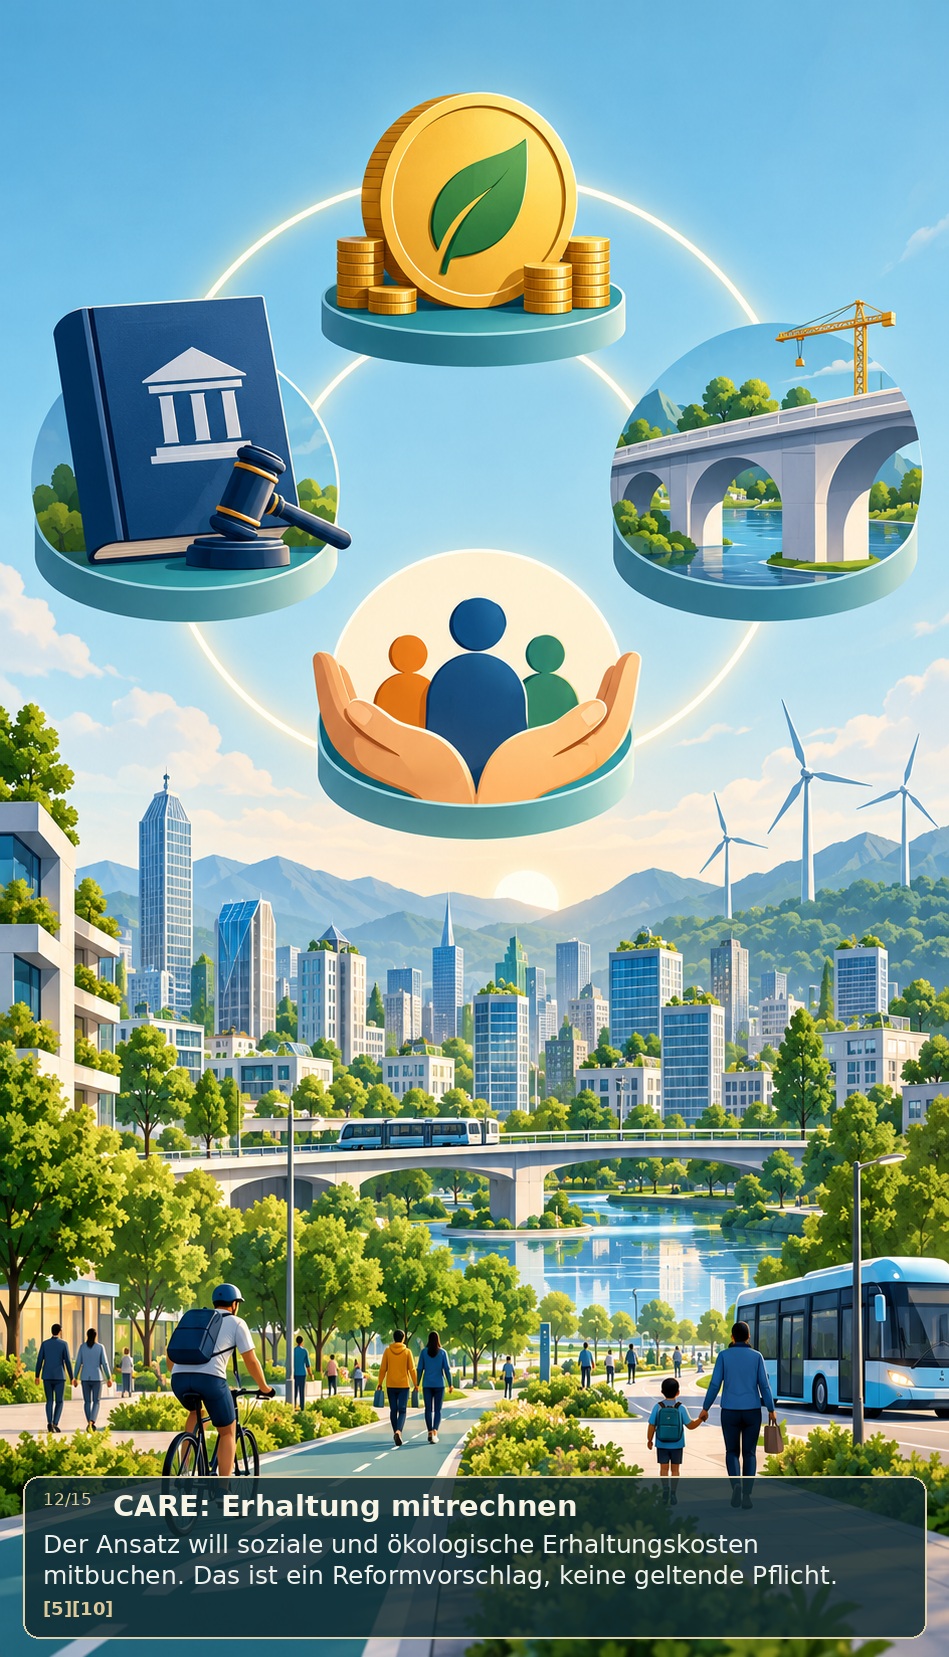
Bildtext: CARE steht für „Comprehensive Accounting in Respect of Ecology“. Das von Richard und Rambaud mitentwickelte Modell will soziale und ökologische Erhaltungsziele in die Unternehmensrechnung integrieren. Es soll messbar machen, welche Aufwendungen nötig sind, um bestimmte natürliche und soziale Grundlagen zu erhalten. CARE ist ein Reformansatz, keine allgemeine geltende Bilanzierungspflicht.
Bildmotiv: Eine Bilanz, in der Finanzwerte und wissenschaftlich bestimmte Erhaltungsziele nebeneinander erscheinen.
Überschrift im Bild: „CARE: Erhaltung mitrechnen“
Erklärung im Bild: „Der Ansatz will soziale und ökologische Erhaltungskosten mitbuchen. Das ist ein Reformvorschlag, keine geltende Pflicht.“ [5][10]
Quelle: [5][10]
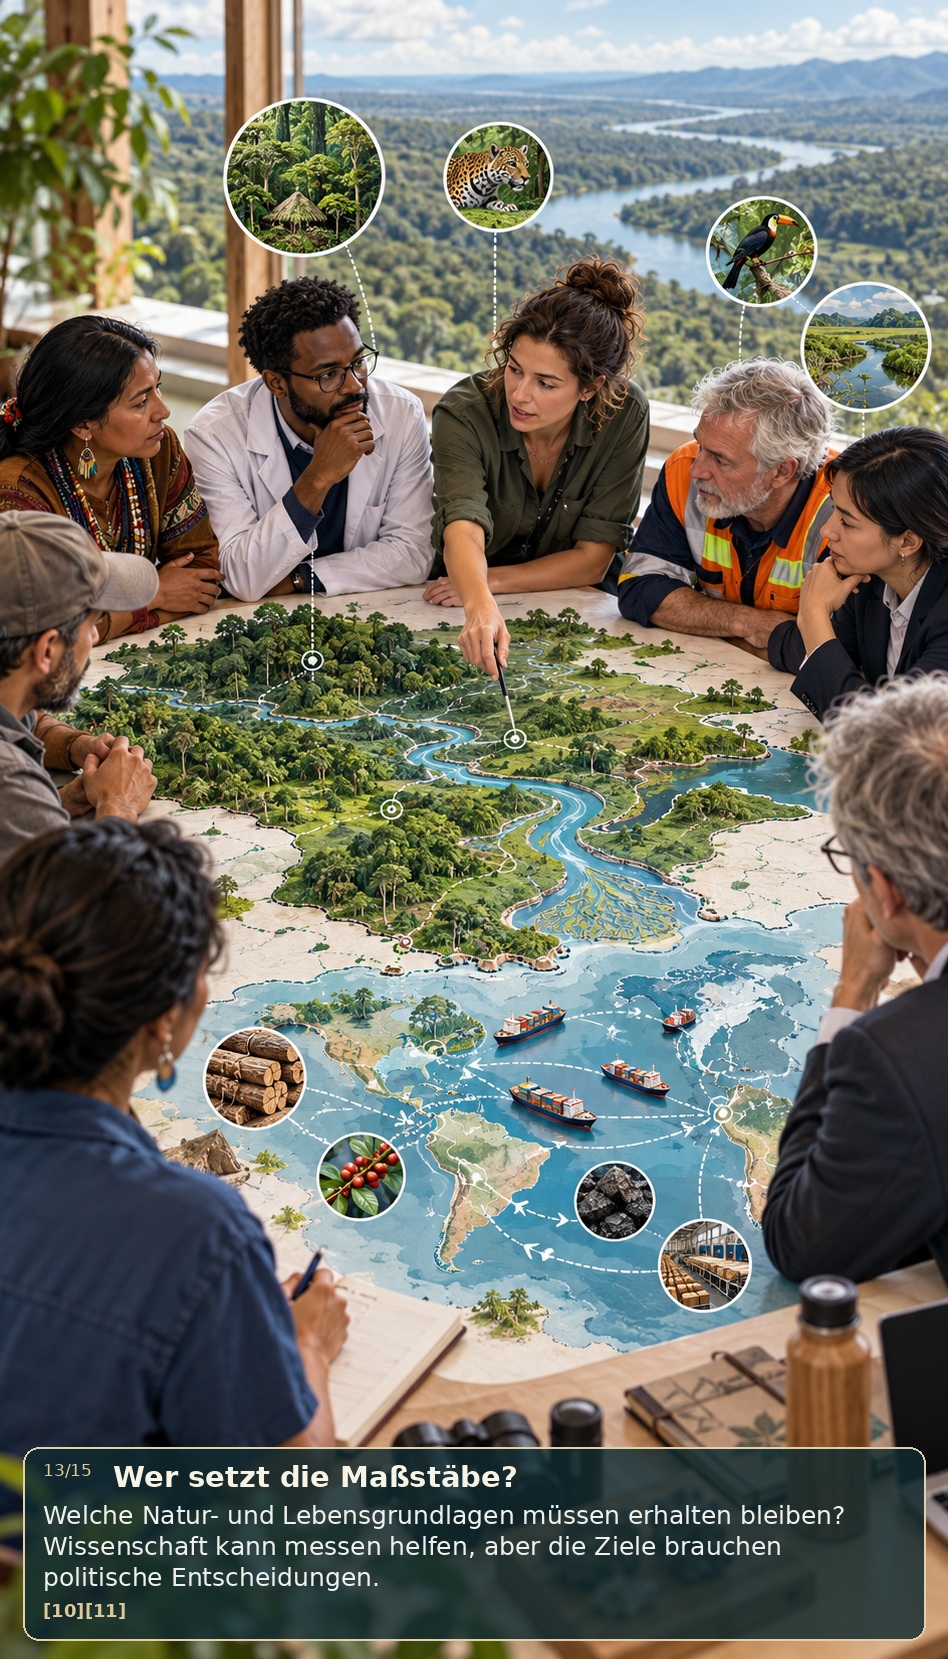
Erklärung zu Bild 13
Bildtext: Eine erweiterte Rechnungslegung wirft schwierige Umsetzungsfragen auf: Welche Naturgüter und sozialen Bedingungen sollen erhalten werden? Wer legt messbare Schwellenwerte fest? Wie werden globale Lieferketten berücksichtigt und Zielkonflikte entschieden? Wissenschaftliche Daten sind nötig, doch die Maßstäbe berühren auch demokratische und politische Entscheidungen.
Bildmotiv: Wissenschaftlerinnen, Beschäftigte und Öffentlichkeit beraten an einer Karte mit Ökosystemen und Lieferketten.
Überschrift im Bild: „Wer setzt die Maßstäbe?“
Erklärung im Bild: „Welche Natur- und Lebensgrundlagen müssen erhalten bleiben? Wissenschaft kann messen helfen, aber die Ziele brauchen politische Entscheidungen.“ [10][11]
Quelle: [10][11]
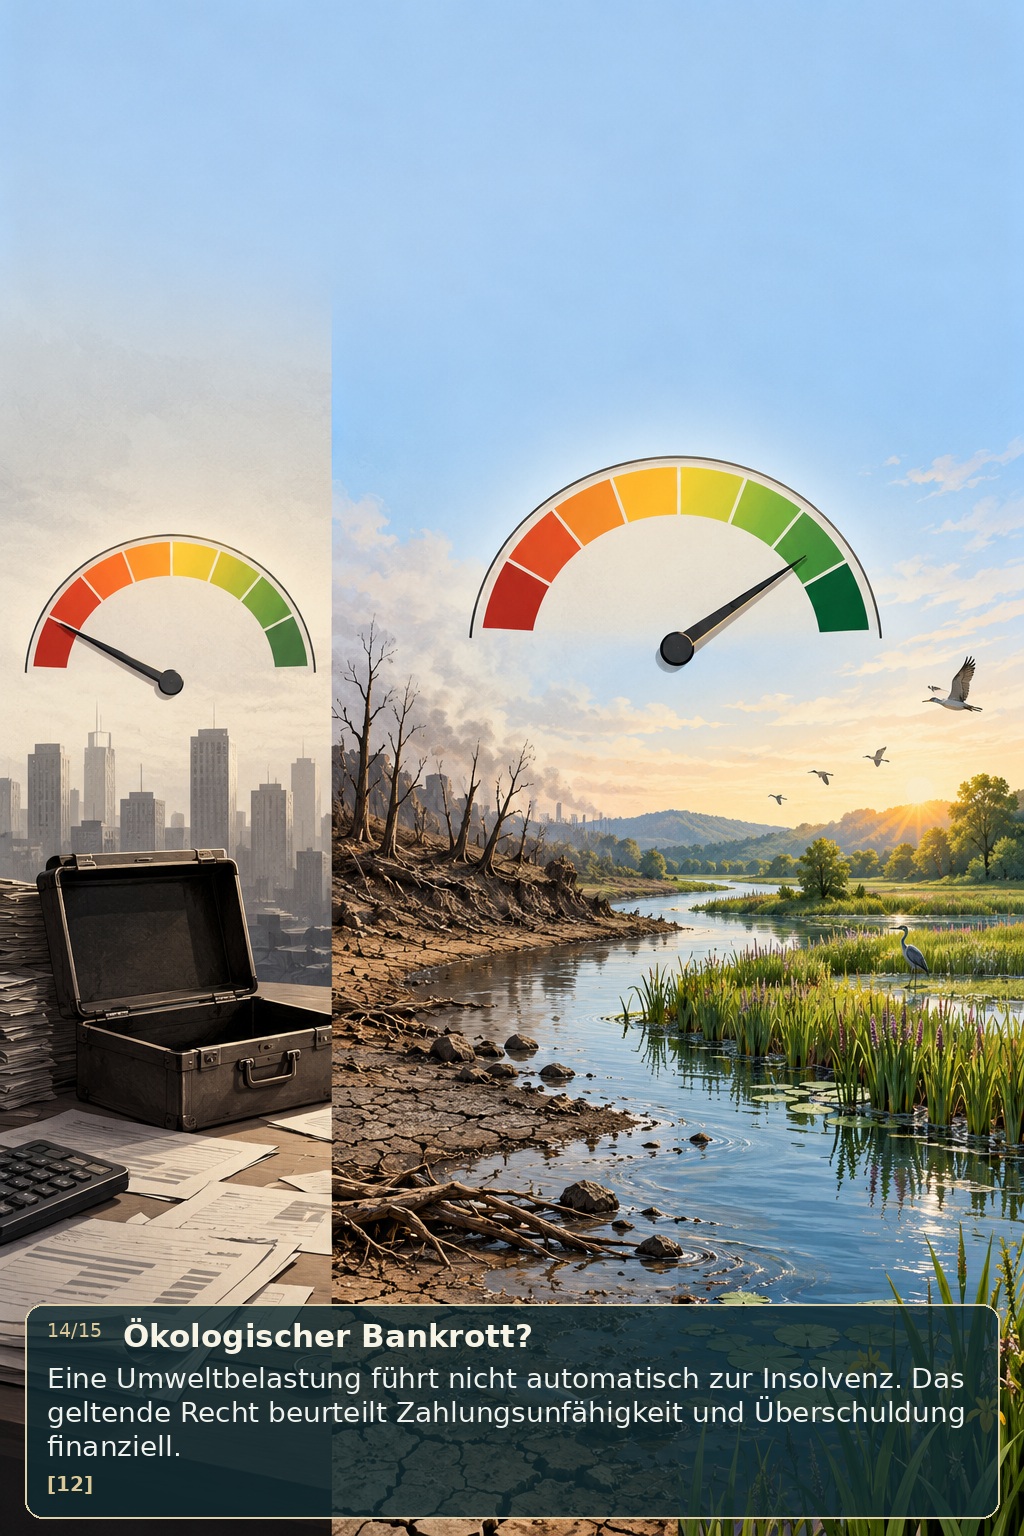
Erklärung zu Bild 14
Bildtext: Richard beschreibt, dass Unternehmen bei Missachtung ökologischer und sozialer Erhaltungspflichten sinngemäß „bankrott“ gehen könnten. Das ist ein Vorschlag für eine erweiterte Bewertung von Unternehmen. Die deutsche Insolvenzordnung knüpft Zahlungsunfähigkeit und Überschuldung an finanzielle Voraussetzungen. Eine ökologische Schädigung allein ist keine allgemeine Insolvenzdefinition.
Bildmotiv: Zwei klar getrennte, aber sachlich verbundene Anzeigen: finanzielle Insolvenz und ökologische Zielverfehlung.
Überschrift im Bild: „Ökologischer Bankrott?“
Erklärung im Bild: „Eine Umweltbelastung führt nicht automatisch zur Insolvenz. Das geltende Recht beurteilt Zahlungsunfähigkeit und Überschuldung finanziell.“ [12]
Quelle: [12]
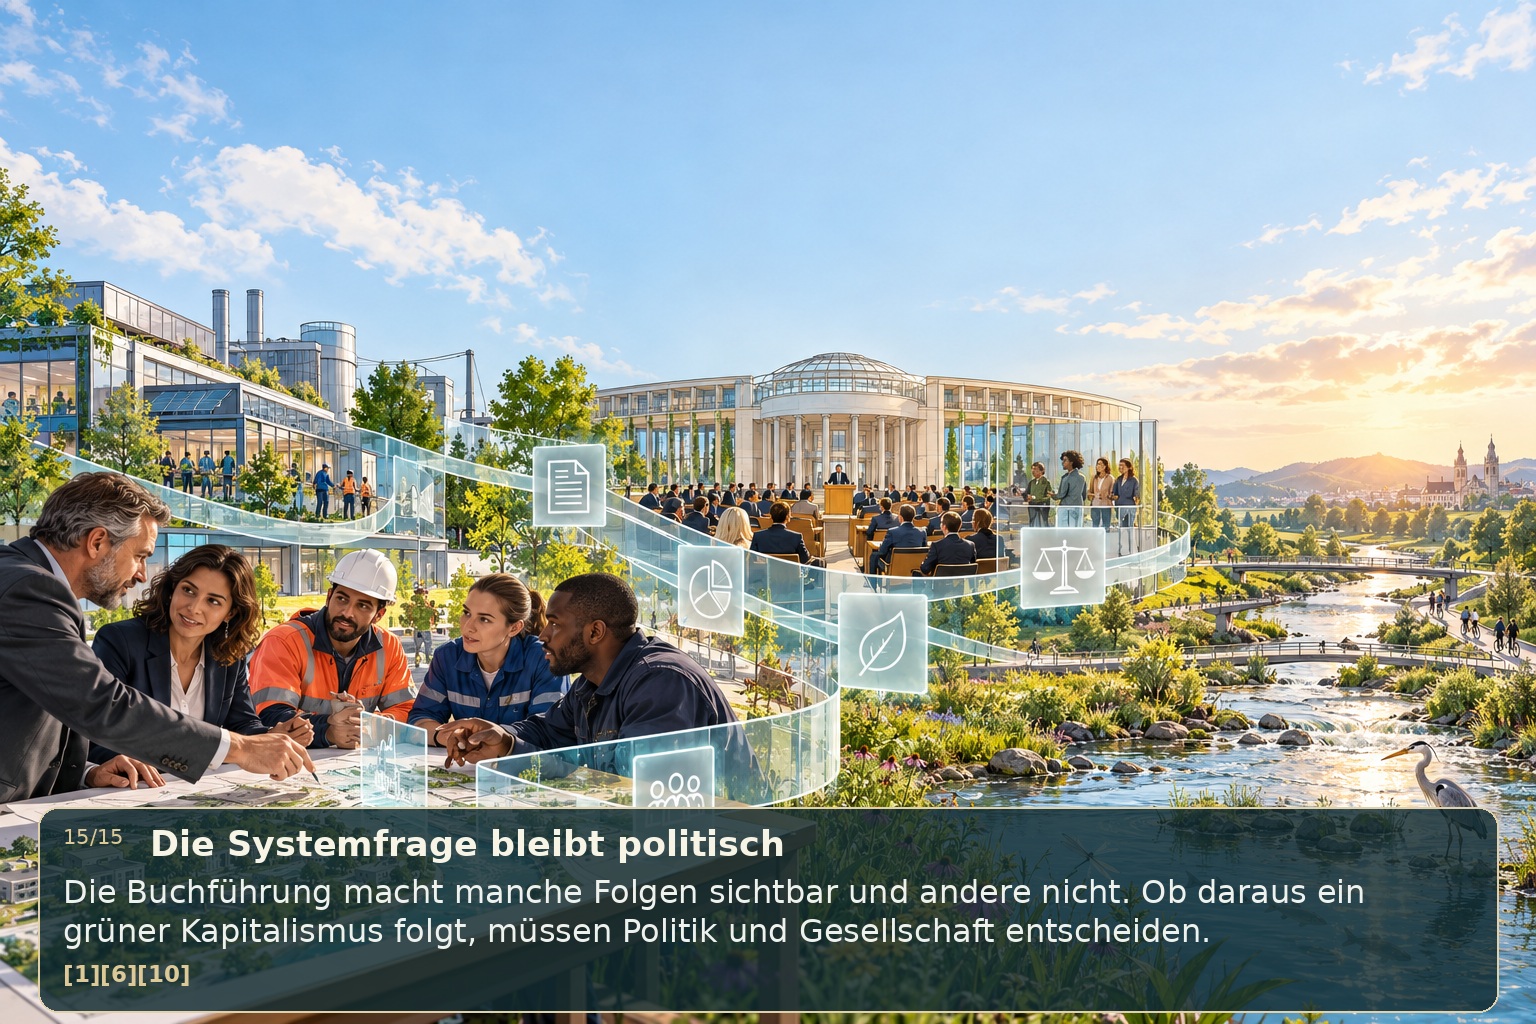
Erklärung zu Bild 15
Bildtext: Die doppelte Buchführung macht wirtschaftliche Vorgänge vergleichbar und beeinflusst, worüber Unternehmen Informationen erhalten. Sie beweist für sich allein weder, dass ein grüner Kapitalismus unmöglich ist, noch, dass Märkte die ökologische Krise lösen können. Richards Beitrag ist eine starke Systemfrage: Welche Ziele und Erhaltungspflichten müssen politisch verbindlich werden, damit wirtschaftliche Aktivität innerhalb sozialer und ökologischer Grenzen bleibt?
Bildmotiv: Geschäftsbuch, demokratische Institutionen, Unternehmen und intakte Natur als verbundene Ebenen.
Überschrift im Bild: „Die Systemfrage bleibt politisch“
Erklärung im Bild: „Die Buchführung macht manche Folgen sichtbar und andere nicht. Ob daraus ein grüner Kapitalismus folgt, müssen Politik und Gesellschaft entscheiden.“ [1][6][10]
Quelle: [1][6][10]

Dialog
Kommentare
Melde dich an, um zu kommentieren.